


لقد تدور التخطيط للتقاعد تقليدياً حول الأصول الورقية: الأسهم، والسندات، وصناديق الاستثمار المشتركة، وعقود التأنيد (السنوات). ورغم أن هذه الأدوات المالية التقليدية تظل مكونات أساسية للعديد من استراتيجيات الثروة، فإن الاعتماد حصرياً على أسواق الأسهم المتقلبة أو عوائد السندات المنخفضة تاريخياً يطرح مخاطر جسيمة للمتقاعدين المعاصرين.
تقدم العقارات بديلاً قوياً أو مكملاً لمحفظة التقاعد القياسية. ومن خلال توفير تدفق نقدي يمكن التنبؤ به، ونمو طويل الأجل للملكية، ومقاومة للتضخم، ومزايا ضريبية متميزة، يمكن للعقارات أن تكون بمثابة أساس متين للاستقلال المالي في مرحلة التقاعد.
لماذا تنتمي العقارات إلى خطة تقاعدك
قبل الغوص في نماذج استثمارية محددة، من الضروري فهم سبب تميز العقارات كأداة للتقاعد:
- تدفق نقدي شهري يمكن التنبؤ به: بخلاف أرباح الأسهم التي يمكن للشركات تعديلها أو إلغاؤها، فإن دخل الإيجار من العقارات ذات المواقع الجيدة يوفر إيرادات مستمرة ومتكررة لتغطية نفقات المعيشة.
- حماية مدمجة ضد التضخم: ترتفع الإيجارات وقيم العقارات تاريخياً جنباً إلى جنب مع التضخم أو أسرع منه، مما يحافظ على قوتك الشرائية طوال فترة التقاعد.
- بناء الملكية من خلال الرافعة المالية: يقوم المستأجرون بسداد ديون الرهن العقاري الخاصة بك بمرور الوقت، مما يزيد من صافي ثروتك دون الحاجة إلى ضخ رأس مال مستمر من راتبك الأساسي.
- الكفاءة الضريبية: تقدم العقارات مزايا ضريبية قوية، بما في ذلك إهلاك الممتلكات، وخصومات المصاريف، والتبادلات الموجهة بموجب المادة 1031، والنمو المؤجل الضريبة من خلال حسابات التقاعد الموجهة ذاتياً.
- السيطرة على الأصول الملموسة: بخلاف أسهم الشركات العامة، تمنحك العقارات سيطرة مباشرة على تحسينات العقار، وشروط الإيجار، وهياكل التمويل، وتوقيت الخروج.
استراتيجيات الاستثمار العقاري الرئيسية للتقاعد
تتطلب المراحل المختلفة من الحياة ومستويات تحمل المخاطر أساليب عقارية مخصصة. أدناه ست استراتيجيات أساسية صُممت للمساعدة في بناء الثروة والحفاظ عليها وحصدها للتقاعد.
1. استراتيجية الشراء والاحتفاظ السكنية الكلاسيكية
يتضمن نموذج الشراء والاحتفاظ السكني شراء منازل لعائلة واحدة أو وحدات سكنية متعددة العائلات صغيرة (2 إلى 4 وحدات) لتوليد دخل إيجار شهري مع الاستفادة من زيادة قيمة العقار التدريجية طويلة الأجل.
- كيف تعمل: خلال سنوات ذروة كسبك، تستحوذ على عقارات سكنية باستخدام رهون عقارية محافظة. وعلى مدى أفق يمتد من 15 إلى 30 عاماً، يغطي دخل الإيجار مدفوعات الرهن العقاري، والضرائب، والتأمين، والصيانة. وبحلول الوقت الذي تصل فيه إلى سن التقاعد، تكون الديون قد سُددت، مما يترك لك أصولاً خالصة من الديون تولد تدفقاً نقدياً صافياً.
- الأفضل لـ: ما قبل المتقاعدين الذين لديهم مدى زمني يتراوح بين 10 إلى 30 عاماً قبل التقاعد والذين يريدون أقصى قدر من السيطرة على استثماراتهم.
- نصيحة احترافية: ركز على الوحدات متعددة العائلات (المنازل المزدوجة، أو الثلاثية، أو الرباعية). فهي توفر تدفقات دخل متعددة تحت سقف واحد، مما يقلل من مخاطر الشغور مقارنة بإيجارات المنازل المفردة.
2. الاستثمار العقاري جاهز التسليم (Turnkey)
بالنسبة لما قبل المتقاعدين الذين يريدون فوائد العقارات السكنية دون عناء العثور على العقارات المؤجرة أو تجديدها أو إدارتها، تقدم الاستثمارات جاهزة التسليم خياراً جذاباً.
- كيف تعمل: يقوم مجمو الممتلكات جاهزة التسليم بشراء العقارات المتعثرة في أسواق اقتصادية قوية، وتجديدها بالكامل، ووضع مستأجرين مؤهلين، والتعاقد مع إدارة عقارات من طرف ثالث. يشتري المستثمرون العقار التشغيلي بالكامل ويجمعون التدفق النقدي فوراً.
- الأفضل لـ: المهنيين المشغولين أو المتقاعدين الذين يبحثون عن دخل سلبي دون العمل كمالكي عقارات نشطين.
- اعتبار رئيسي: إجراء العناية الواجبة الصارمة على شركات العقارات جاهزة التسليم. التأكد من أن تقييمات العقارات تعكس معايير السوق المحلية وأن رسوم إدارة العقارات مأخوذة في الاعتبار في العوائد المتوقعة.
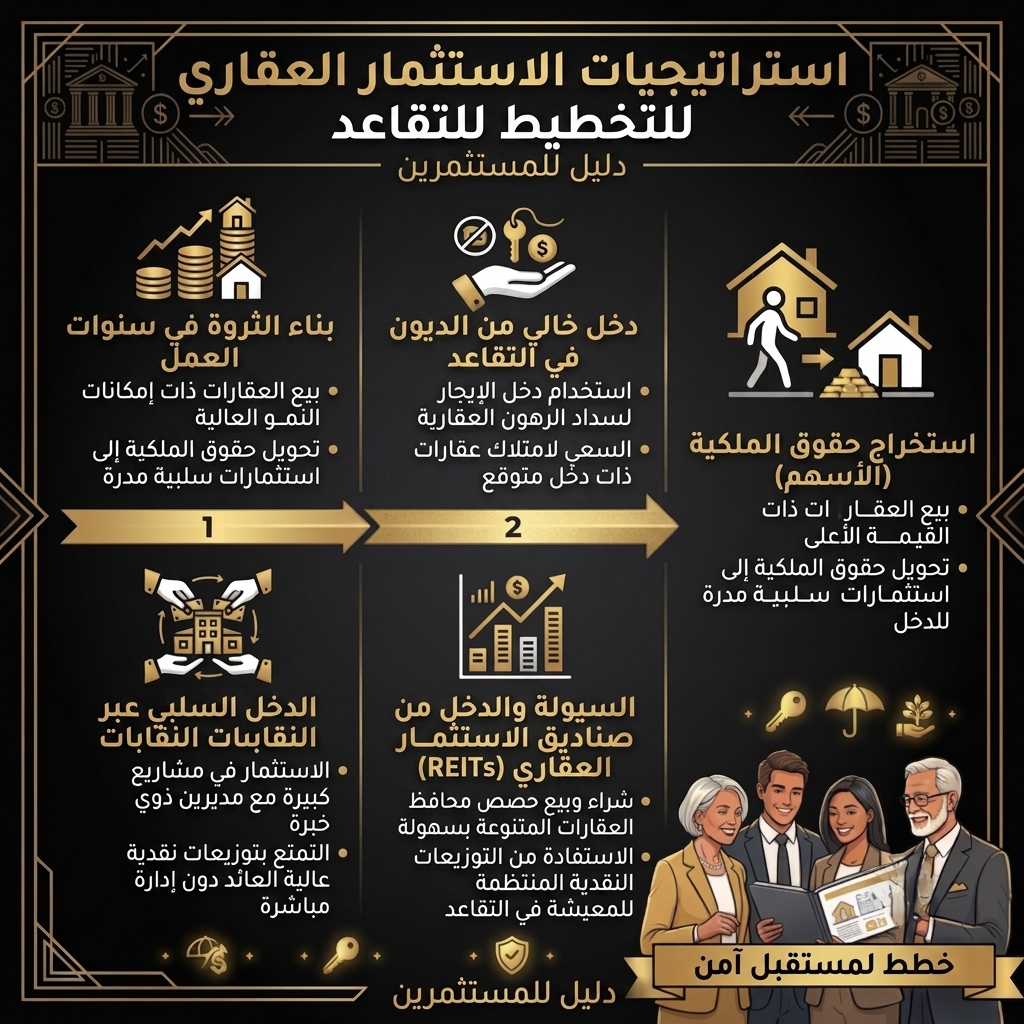
3. صناديق الاستثمار العقاري (REITs) والصناديق العقارية
إذا كنت تفضل استثماراً يعتمد على عدم التدخل بنسبة 100% مع سيولة عالية، فإن صناديق الاستثمار العقاري (REITs) تسمح لك بالاستثمار في محافط عقارية واسعة النطاق دون امتلاك عقارات مادية.
- كيف تعمل: صناديق REITs هي شركات تمتلك أو تشغل أو تمول عقارات مدرة للدخل عبر قطاعات مثل الشقق السكنية، ومرافق الرعاية الصحية، واللوجستيات الصناعية، ومراكز البيانات، وتجزئة العقارات التجارية. يمكن شراء وبيع صناديق REITs المتداولة علناً مثل الأسهم العادية.
- ميزة التقاعد الرئيسية: تتطلب لوائح مصلحة الضرائب (IRS) من صناديق REITs توزيع ما لا يقل عن 90% من دخلها الخاضع للضريبة على المساهمين كأرباح أسهم، مما يجعلها مولدات عوائد قوية لدخل التقاعد.
- الأفضل لـ: المتقاعدين الذين يريدون تعرضاً سائلاً للعقارات التجارية مع عدم وجود التزامات إدارية.
4. النقابات العقارية والملكية الخاصة
تسمح النقابات العقارية للمستثمرين الأفراد بتجميع رؤوس أموالهم مع مشغلي عقارات محترفين ذوي خبرة (الرعاة) للاستحواذ على أصول كبيرة من الدرجة المؤسسية — مثل المجمعات السكنية المكونة من 200 وحدة، أو مرافق التخزين الذاتي، أو المجمعات الصناعية.
- كيف تعمل: كمستثمر سلبي (شريك محدود)، تقدم رأس المال بينما يتولى الراعي النشط (الشريك العام) الاستحواذ والتمويل وإدارة الأصول والتصرف فيها. يتلقى المستثمرون توزيعات نقدية منتظمة (عادة كل ربع سنة) بالإضافة إلى حصة من الأرباح عند البيع أو إعادة التمويل.
- الأفضل لـ: المستثمرين المعتمدين أو ما قبل المتقاعدين ذوي الملاءة المالية العالية الذين يبحثون عن تدفق نقدي سلبي مقترن بمزايا ضريبية كبيرة للإهلاك.
5. الإيجارات قصيرة الأجل ومتوسطة الأجل (منازل العطلات والإسكان المؤسسي)
الإيجارات قصيرة الأجل (STRs) المستضافة على منصات مثل Airbnb أو VRBO، وكذلك الإيجارات متوسطة الأجل (MTRs) التي تلبي احتياجات المهنيين الطبيين المتنقلين أو الانتقالات المؤسسية، يمكن أن تحقق إجمالي دخل أعلى بكثير من الإيجارات تقليدية طويلة الأجل.
- كيف تعمل: يتم تأثيث العقارات في الوجهات السياحية المرغوبة أو بالقرب من المراكز الطبية الرئيسية وتأجيرها على أساس ليلي أو أسبوعي أو شهري.
- نموذج التقاعد الهجين: يشتري العديد من ما قبل المتقاعدين عقاراً للعطلات في موقع تقاعدهم المستهدف قبل سنوات. يستخدمون دخل إيجار STR/MTR لتغطية الرهن العقاري خلال سنوات عملهم، ثم يحولون العقار إلى مقر إقامتهم الرئيسي عند التقاعد.
- اعتبار رئيسي: اللوائح المحلية، وضريبة الإيجار قصير الأجل، كثافة الإدارة تكون أعلى. وتعد الشراكة مع شركة إدارة ضيافة مخصصة أمراً حاسماً للمتقاعدين الذين يبحثون عن دخل سلبي.
6. تقليص الحجم والتبادلات المؤجلة الضريبة بموجب المادة 1031
غالباً ما يمثل مسكنك الرئيسي جزءاً كبيراً من إجمالي صافي ثروتك. وتحويل ملكية المنزل إلى أصول مدرة للدخل هو استراتيجية يستخدمها العديد من المتقاعدين.
- تحويل الملكية: يتيح بيع منزل عائلي كبير بعد انتقال الأطفال للمتقاعدين شراء مسكن رئيسي أصغر في منطقة أقل تكلفة واستثمار الملكية المتبقية في صناديق REITs التي تدفع أرباحاً، أو وحدات إيجارية، أو نقابات عقارية.
- تبادل 1031: إذا كنت تمتلك بالفعل عقارات استثمارية ارتفعت قيمتها بشكل كبير ولكنها تحقق عوائد نقدية منخفضة، فإن التبادل بموجب المادة 1031 يمكنك من بيع تلك العقارات وإعادة استثمار 100% من العائدات في عقارات ذات عوائد أعلى أو أصول متعددة العائلات مجمعة دون دفع ضريبة أرباح رأس المال الفورية.
خَفض نسبة الدين لتحقيق أقصى تدفق نقدي
في حين أن الرافعة المالية للرهن العقاري هي أفضل أداة لديك خلال مرحلة النمو، فإن مستويات الديون العالية تدخل تقلبات في التدفق النقدي أثناء التقاعد. وتتضمن الاستراتيجية الشائعة خفضاً صارماً للديون في السنوات الخمس إلى العشر السابقة للتقاعد:
صافي التدفق النقدي = إجمالي دخل الإيجار – مصاريف التشغيل + خدمة الدين
إن إلغاء خدمة الدين (خدمة الدين = 0) يزيد بشكل كبير من صافي التدفق النقدي الشهري ويخفض متطلبات الإشغال اللازمة للوصول إلى نقطة التعادل للعقار.
تعظيم الوفر الضريبي باستخدام الإهلاك
تسمح العقارات للمستثمرين بخصم جزء من قيمة المبنى كل عام كمصروف تشغيلي من خلال الإهلاك (عادة ما يتم توزيعه على 27.5 سنة للعقارات السكنية). ينشئ هذا القيد المحاسبي خسائر دفتريّة تحمي تدفقك النقدي الحقيقي للإيجار من ضرائب الدخل.
الاستثمار من خلال حسابات التقاعد الفردية الموجهة ذاتياً (SDIRAs) أو خطط 401(k) الفردية
تحدد حسابات الوساطة المالية القياسية أموال التقاعد بالأسهم والصناديق التقليدية. مع حساب التقاعد الفردي الموجه ذاتياً (SDIRA) أو خطة Solo 401(k)، يمكنك شراء عقارات مادية مباشرة، أو صناديق عقارية خاصة، أو صكوك أمانة باستخدام أموال التقاعد ذات المزايا الضريبية. تعود جميع إيرادات الإيجار والأرباح الرأسمالية مباشرة إلى حساب التقاعد المؤجل الضريبة أو المعفى من الضريبة (Roth).
إدارة المخاطر للمتقاعدين
لحماية مدخرات تقاعدك، قم بتطبيق تدابير صارمة للتخفيف من المخاطر:
- تفويض إدارة العقارات: العمل كمالك عقار في أواخر الستينيات أو السبعينيات من عمرك يمكن أن يؤدي إلى الإرهاق الإداري. خصص ميزانية تعادل 8% إلى 12% من إجمالي دخل الإيجار للإدارة الاحترافية.
- الاحتفاظ بائتلافات رأس المال: خصص مصاريف تشغيل تكفي لمدة 3 إلى 6 أشهر بالإضافة إلى احتياطيات مخصصة للنفقات الرأسمالية (استبدال الأسقف، وحدات التكييف والتبريد، السباكة) لكل عقار.
- التنوع الجغرافي: تجنب تركيز ممتلكاتك العقارية بشكل مفرط في بلدة واحدة أو حي واحد يعاني من الضعف أمام الانكماش الاقتصادي المحلي أو ارتفاع ضرائب العقارات.
- التأمين الكافي: احتفظ ببولص تأمين قوية لمالكي العقارات مع حماية المسؤولية الشاملة (Umbrella) لحماية صافي ثروتك الشخصية ضد المطالبات القانونية.
خارطة طريق التقاعد الخاصة بك خطوة بخطوة
| المرحلة | الإطار الزمني | استراتيجية التركيز |
| مرحلة النمو | 15–30 سنة حتى التقاعد | الاستحواذ على عقارات باستخدام رافعة مالية محافظة. التركيز على أسواق النمو طويلة الأجل والعائد الإجمالي. |
| مرحلة التجميع (التدعيم) | 5–10 سنوات حتى التقاعد | الانتقال بعيداً عن العقارات التي تتطلب صيانة عالية باستخدام تبادلات 1031. تسريع سداد الديون لتعظيم التدفق النقدي. |
| مرحلة الحصاد | عند التقاعد | جمع التوزيعات النقدية السلبية من العقارات الخالية من الديون، الاستثمارات جاهزة التسليم، النقابات العقارية، وصناديق الاستثمار العقاري (REITs). |
الخاتمة
تعتبر العقارات واحدة من أكثر محركات بناء الثروة موثوقية للتخطيط للتقاعد. من خلال الجمع بين الملكية المباشرة للعقارات، والاستثمارات العقارية السلبية، والهياكل الضريبية الذكية، وإدارة المخاطر المنضبطة، يمكنك بناء محفظة مرنة توفر دخلاً ثابتاً طوال سنواتك الذهبية.
اشترك في النقاش